인쇄
[앵커]
(남) 여름철 고수온 피해가 되풀이되면서 어민들의 시름이 깊어지고 있습니다. 긴급 방류와 조기 출하 등 자구책이 이어지고 있지만, 근본적인 손실 대책으로는 재해보험 가입 확대가 꼽힙니다.
(여) 그런데 정부 지원에도 가입율은 여전히 낮은 수준에 머물러 있습니다. 어떤 이유가 있는지 김동엽 기자가 취재했습니다.
[리포트]
올해 고수온으로 인한
도내 양식어류 피해 규모는
5만 마리 이상.
냉수대 소멸로 27도를 웃도는
수온이 지속되며 양식장마다
비상이 걸렸습니다.
피해를 조금이나마 줄어보려
긴급방류 등이 이뤄지고 있지만
어가 손실을 메꾸기엔
역부족입니다.
[전화인터뷰] 김정판, 한국수산업경영인연합회 사천 회장
"(보상이 현실과) 전혀 맞지 않는 그런 구조인데, 실제 치어를 저희가 입식했을 때 투입되는 그런 금액, 그 정도도 제대로 안된다고 지금 이야기를 하고 있거든요. 그러니까 성어가 되기 전까지 저희들이 인건비나 사료값, 그런 게 더 투자가 되는데..."
피해를 보상받을 수 있는
가장 현실적인 안전장치는
농어업재해보험.
이중 양식수산물재해보험은
지난 2008년 도입돼 20년 가까이
운영되고 있음에도 가입율은
미진한 실정입니다.
지난해 가입율은 42% 수준으로,
60%에 육박하는 농작물보험이나
90% 이상이 가입한 가축보험과는
크게 차이가 납니다.
이유는 비용 부담입니다.
남해지역만 보더라도 정부와 지자체의
지원을 더해도 어가는 평균 1,000만 원
이상의 자부담금을 내야 합니다.
특히 고수온 피해는
주계약이 아닌 특약으로 분리돼 있어,
이를 포함하면 부담이 한층 커집니다.
17;37;45;16
[인터뷰] 빈영민, 남해지역 양식어가
"물량마다 전량을 갖고 보험을 들게 되면 보험료가 아무리 지원을 받는다 하더라도 비싸서 키우는 것에 비해 보험을 다 들게 되면 헛수고가 되는 경우가 있어서 사실상 재해보험을 다 든다고 해도 크게 어민들에게 부담이 되는 게 현실입니다."
실제 주계약만 가입했을 때와
고수온 특약을 포함했을 때의
보험료 차이는 수배 이상 벌어집니다.
[전화인터뷰] 민병기, 남해군수협 공제보험과 주임
"적게는 7배에서 많게는 10배 넘는 차이까지 나더라고요. 아무래도 고수온 (특약) 넣으시면 부담금액이 너무 높아지다 보니까 가입을 안 하시는 분위기이긴 합니다. 일반 주계약까지는 하시는데 특약을 넣기는 꺼려 하시는 분위기입니다."
피해가 없으면 환급되지 않는
소멸성 보험이라는 점도
어민들의 거부감을 키우는 요인입니다.
부담을 견디지 못해
가입을 포기하는 어가도 적지 않습니다.
[인터뷰] 이선옥, 남해지역 양식어가
"가두리 양식을 약 20년 넘게 하고 있거든요. '보험을 넣으라' 하는데 보험료가 비쌉니다. 처음에는 넣었는데 지금은 못 넣거든요."
또 다른 문제는 보상 판정 기준입니다.
고수온으로 폐사했더라도
2차 질병 감염으로 분류될 가능성이 높아
보험 적용을 받지 못하는 경우도
다반삽니다.
15;58;06;05 + 15;58;16;23
[인터뷰] 송도준, 사천지역 양식어가
"밀치가 겨울 고기인데 여름에 고수온에 견디기 힘이 든다고요... 폐사를 하면 비브리오가 항상 병이 따라와요. 질병검사를 하면 질병이라 해서 보험처리가 안돼요. 그런 것은 좀 고쳤으면..."
정부도 보험 가입 문턱 낮추기에
나섰습니다.
이달 15일부터
관련 법령 개정에 따라
고수온 특약 보험료 할증이
면제될 예정.
하지만 할증 제외 대상이
피해 상위 10%에 그쳐
수혜 범위가 제한적이고,
고비용 구조 자체를
바꾸지는 못해
실질적인 가입 유인책으로는
한계가 있다는 지적이 나옵니다.
반복되는 고수온 피해 앞에서,
어민들의 재기를 돕는
실질적인 보험 제도가 되려면
구제가 아닌 진정한 '복구'의 관점에서
현장의 목소리를 담아내야
한다는 지적입니다. SCS 김동엽입니다.
-

-

-

-
많이 본 뉴스
- (인타임날씨) 8월 11일 화요일
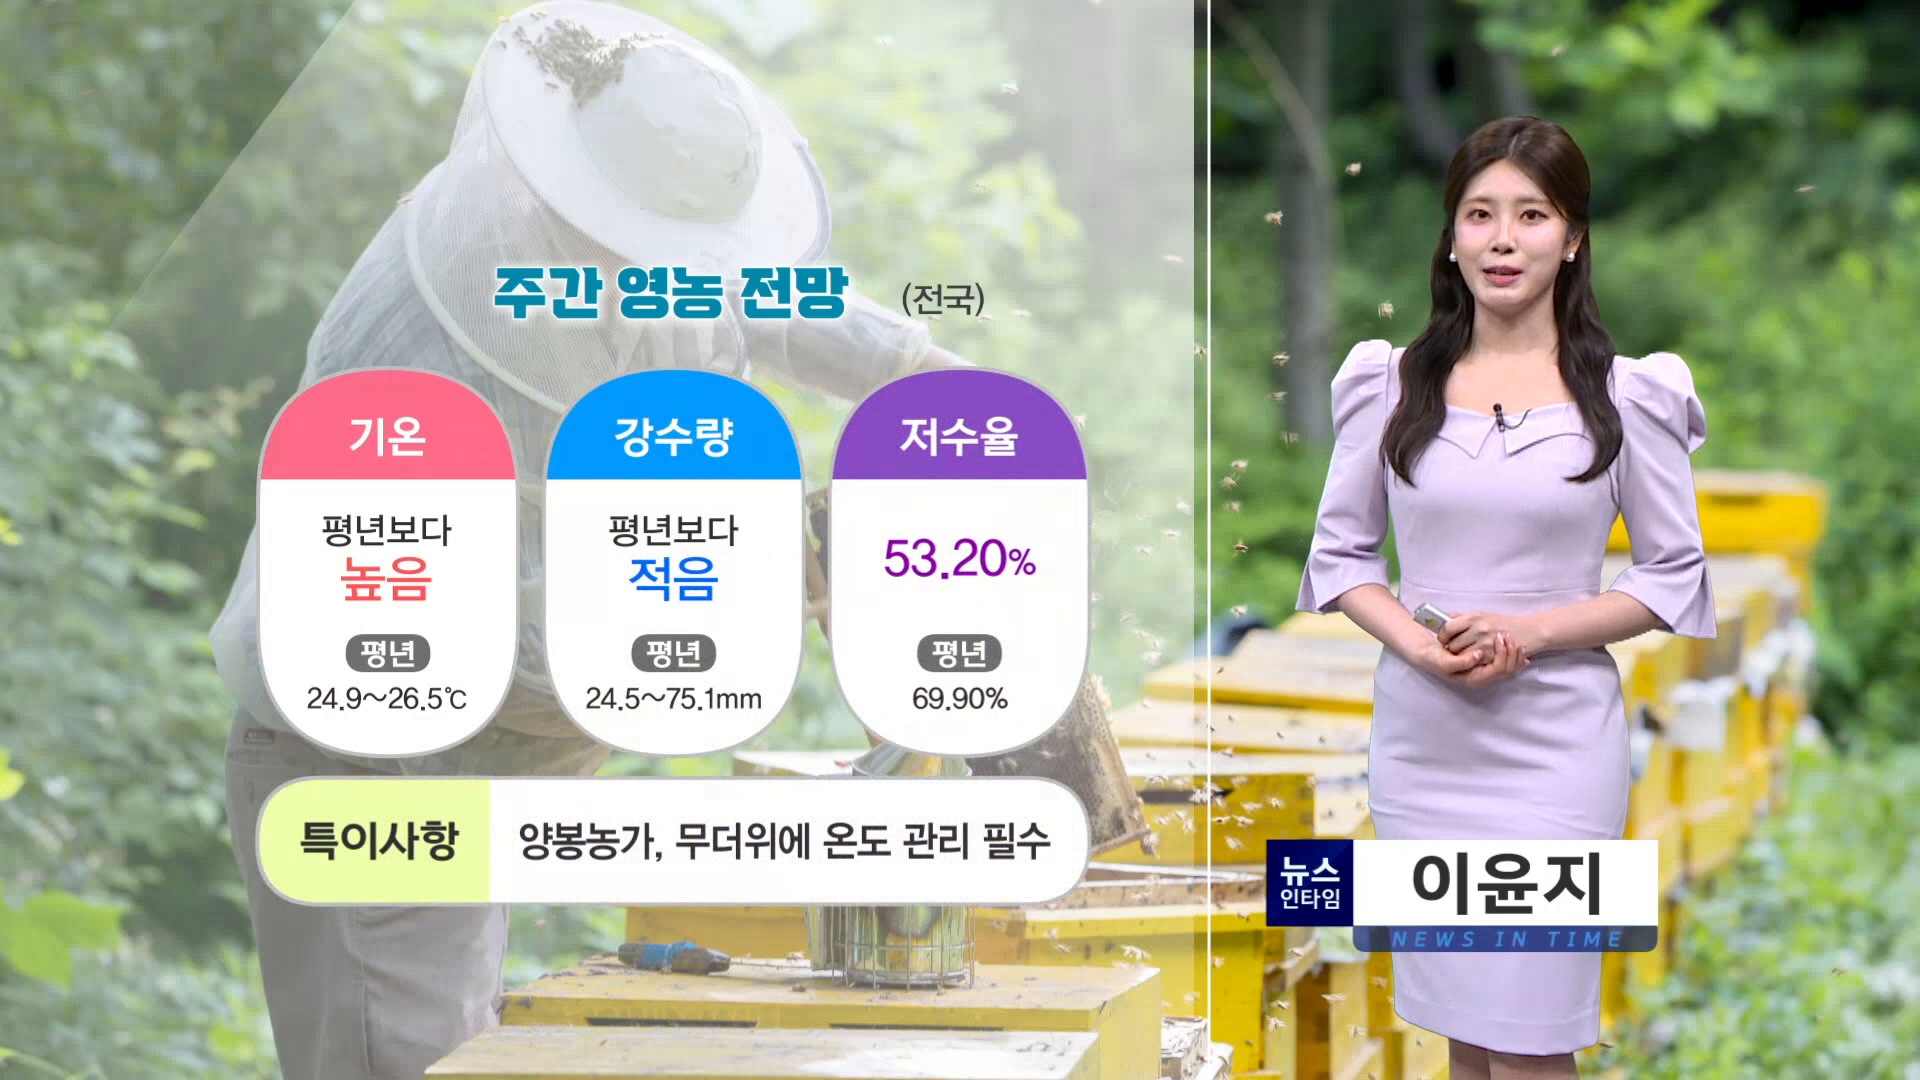
- 온도에 민감한 꿀벌 사양 관리 필수오늘 날씨는 먼저 영농전망부터 전해드리겠습니다.이번 주 기온은 평년보다 높겠고, 강수량은 평년보다 적겠는데요.한편 꿀벌의 경우 아주 미세한 온도 변화에도 민감한 만큼 양봉농가에서는 요즘같은 무더위에 더욱 세심한 관리가 필요하겠습니다.벌통의 적정한 내부온도는 31.2도인데요.햇볕이 강할 땐 차광막을 설치해주시고 수시로 물...
- 2026.08.11
- 하동군, 옥상 비가림시설 허용..건축 조례 개정
- [앵커]하동군이 거주환경 개선을 위해 '하동군 건축 조례'를 개정하며 사용승인 후 10년 이상 된 건물에 짓는 옥상 비가림 시설을 가설건축물로 허용합니다.개정된 조례에 포함된 가설건축물은 옥상 비가림시설 외에 외부 계단 상부 비가림 시설과 외벽에 설치하는 비가림 시설입니다.건축 조례 개정으로 건축사 설계를 거쳐 최소 1개월 이상 걸리던 과정이 건축사 설...
- 2026.08.11

- (R) '오상욱, 송세라, 박상영' 국가대표 검객 진주 총출동
- [앵커]국가대표가 되려면 이 무대를 통과해야 합니다. 펜싱 국가대표 선발전을 겸한 대통령배 전국남녀펜싱선수권대회가 12일 진주실내체육관에서 개막했습니다. 긴장감이 감도는 경기장 안에서 선수들의 각오도 남달랐다는데요. 현장을 구승모 기자가 다녀왔습니다.[리포트]부지런히 스텝을 밟으며 거리를 재는 선수들.숨죽인 눈치싸움이 이어지나 싶더니, 번뜩이는 일격이 ...
- 2026.08.12

- (섹션R) 한컷광장 - 하동 '냉기 나눔' 봉사 외
- [앵커]사진으로 만나보는 우리 지역소식, 한컷광장 순서입니다. 먼저 첫 번째 사진부터 살펴볼까요< 더위 싹 날리는 ‘냉기 나눔’ 봉사> 하동군여름의 별미!알콤달콤 시리얼과 과일을 얹은 달콤한 팥빙수!아이들의 눈빛이 아주 초롱초롱한데요. 희망하동청년새마을연대 회원들이 ‘냉기 나눔’ 봉사를 펼쳤습니다. 지역 내 장애인과 어린이들, 그리고 하동소방...
- 2026.08.12
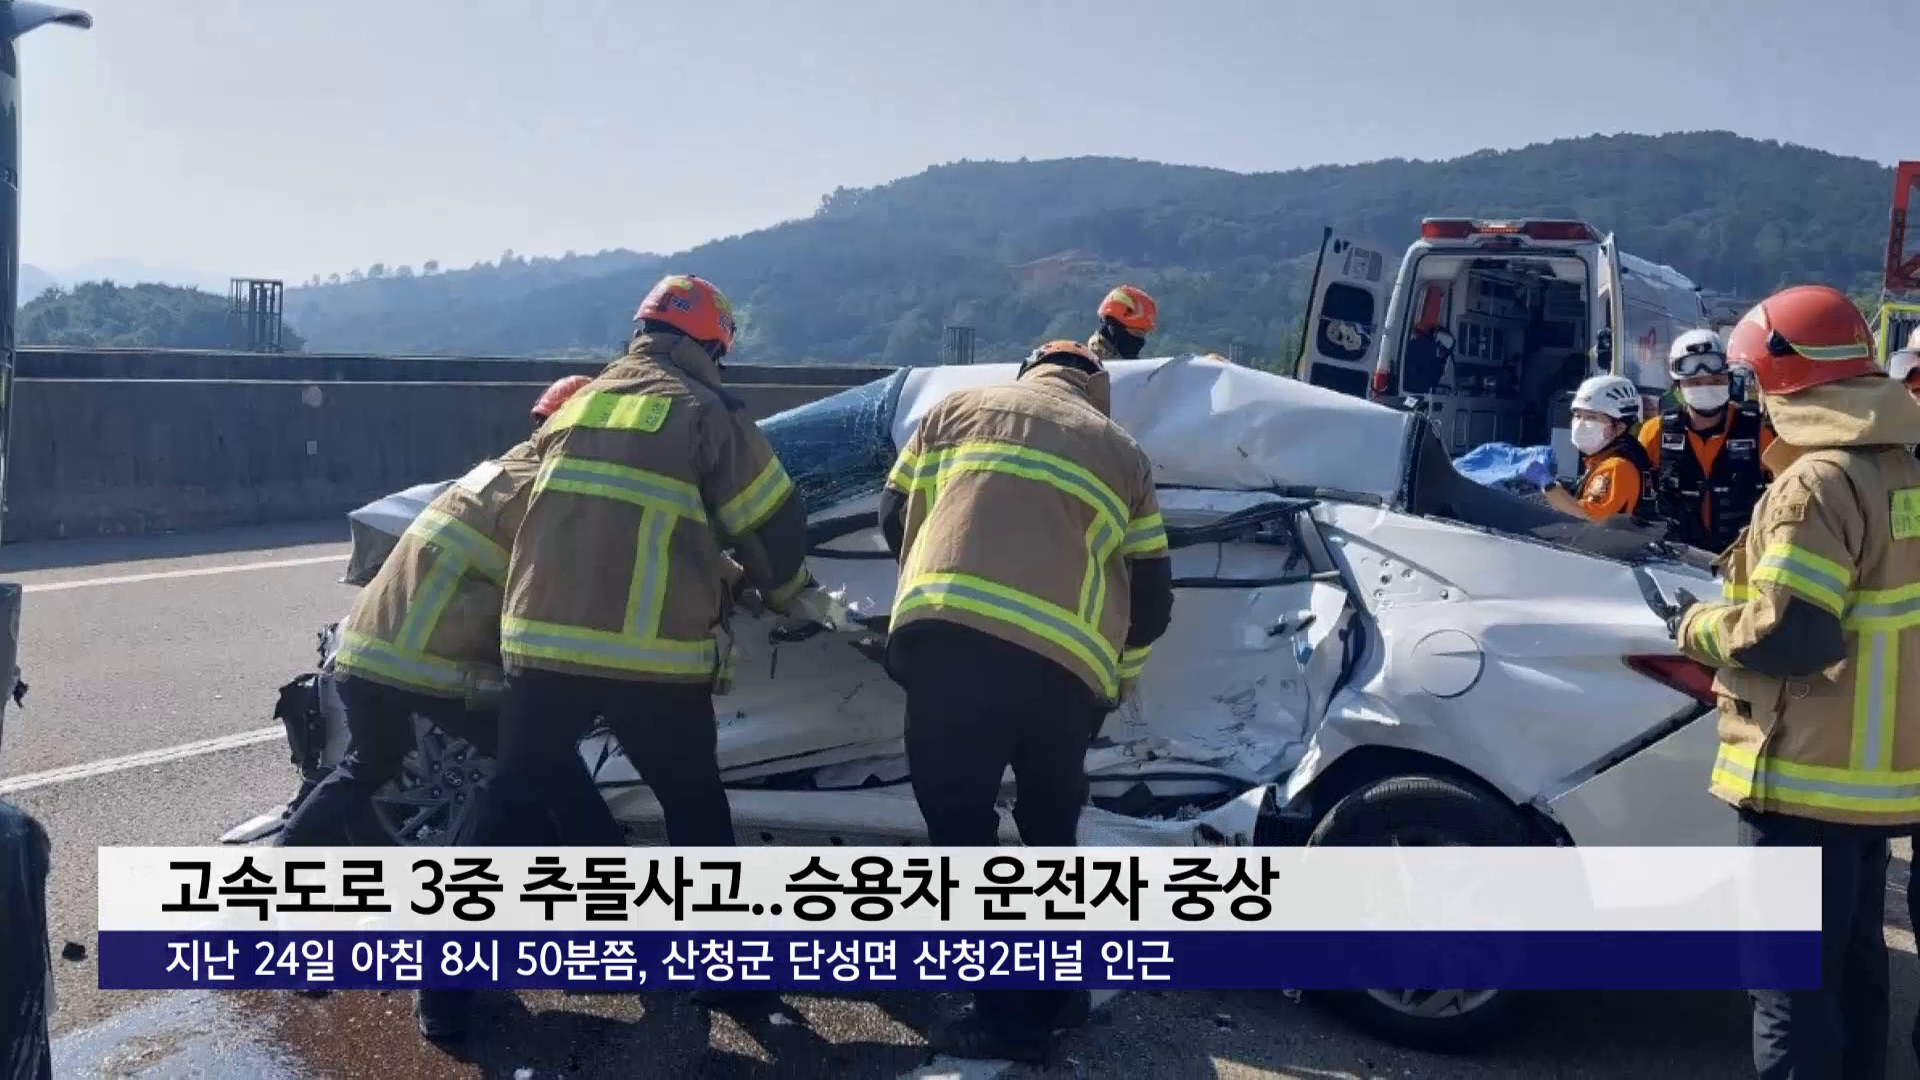
- 고속도로 3중 추돌사고..승용차 운전자 중상
- [앵커]24일, 아침 8시 50분쯤, 산청군 단성면 대전통영고속도로 통영방면 터널 인근에서 25톤 트럭과 승용차 등 차량 3대가 추돌했습니다.이 사고로 승용차 운전자인 20대 남성 A씨가 의식을 잃어 병원으로 옮겨졌습니다.경찰은 운전자 진술 등을 토대로 정확한 사고 경위를 조사하고 있습니다.
- 2026.08.25